比特币的实际价值,不是由某个机构背书,也不只来自总量有限,而是来自一套能够在没有中心管理者的情况下运行的稀缺数字资产网络:规则公开,交易可验证,账本由全球节点共同维护。它的价值能否持续,仍取决于市场需求、网络安全和用户信任;稀缺性提供基础,却不等于价格必然上涨。
比特币最初被设计为点对点电子现金,核心难题是如何避免同一笔钱被重复支付。它以数字签名证明资产控制权,再由工作量证明把交易写入区块链。矿工投入算力竞争记账,节点则依据协议规则校验区块;想改动旧记录,不仅要重做相关区块的计算,还要追赶后来累积的工作量。区块越深,篡改成本通常越高,但这并不意味着系统绝对不会遭受攻击。
供给机制是另一层支撑。比特币协议设定总量上限约为2100万枚,新币通过区块奖励进入流通,奖励按规则逐步减半,直至发行趋近终点。它与可以由单一机构灵活增发的货币不同,新增供给路径可预期,因而常被视为具有稀缺性的数字资产。有限供给本身不会自动创造购买力;若缺乏持有人需求、交易流动性和长期信任,再稀缺的资产也可能无人愿意接手。
比特币网络的实际用途,还体现在跨地域转移与自我保管上。用户可以在不依赖同一家银行账户体系的情况下,按照网络规则发送比特币;私钥则是控制链上资产的重要凭证。交易通常需要等待区块确认,链上空间有限,手续费会随需求变化,因此它并非任何场景下都比银行卡或即时支付更便宜、更方便。闪电网络等链下方案试图改善小额、高频支付体验,但使用门槛、流动性和托管方式仍需纳入考量。
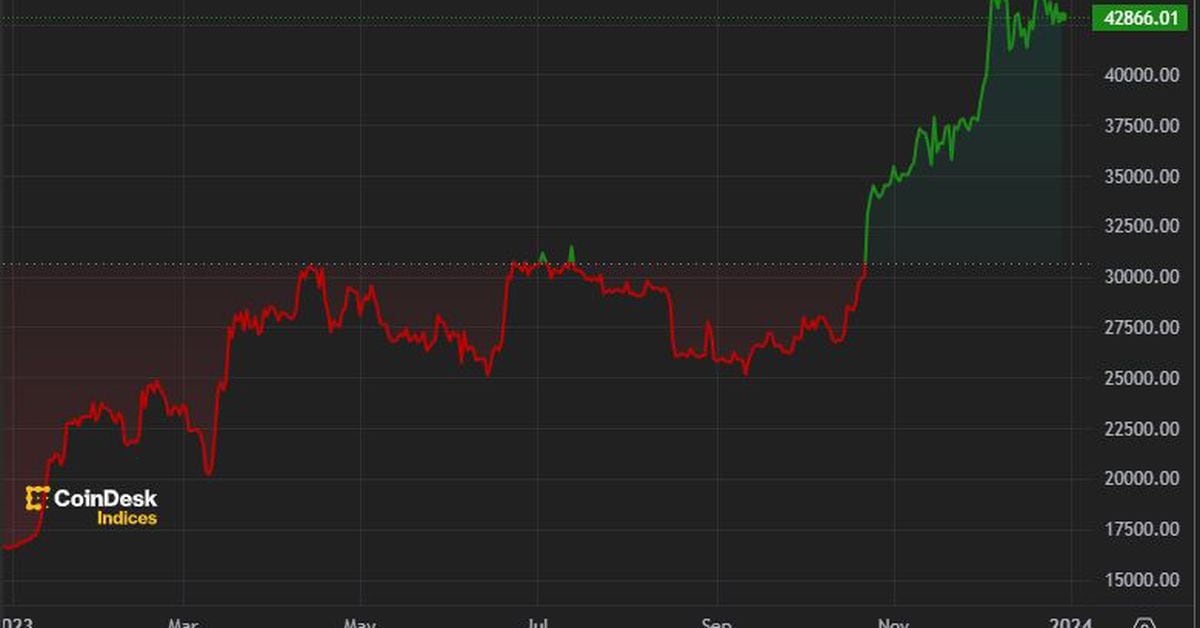
比特币的价值由稀缺规则、去中心化结算、网络安全与市场共识共同构成,价格则由买卖双方在具体时点形成。它没有保证收益的现金流,价格波动显著,还面临监管变化、技术风险、保管失误以及竞争资产等不确定因素。理解比特币,不宜只盯着数字黄金或涨跌叙事:它确实提供了一种无需单一发行者即可运行的数字资产机制,但机制存在,不代表估值永远合理,更不意味着所有参与者都能获利。